Waarom buitenlandse btw je marge ongemerkt kan verkleinen
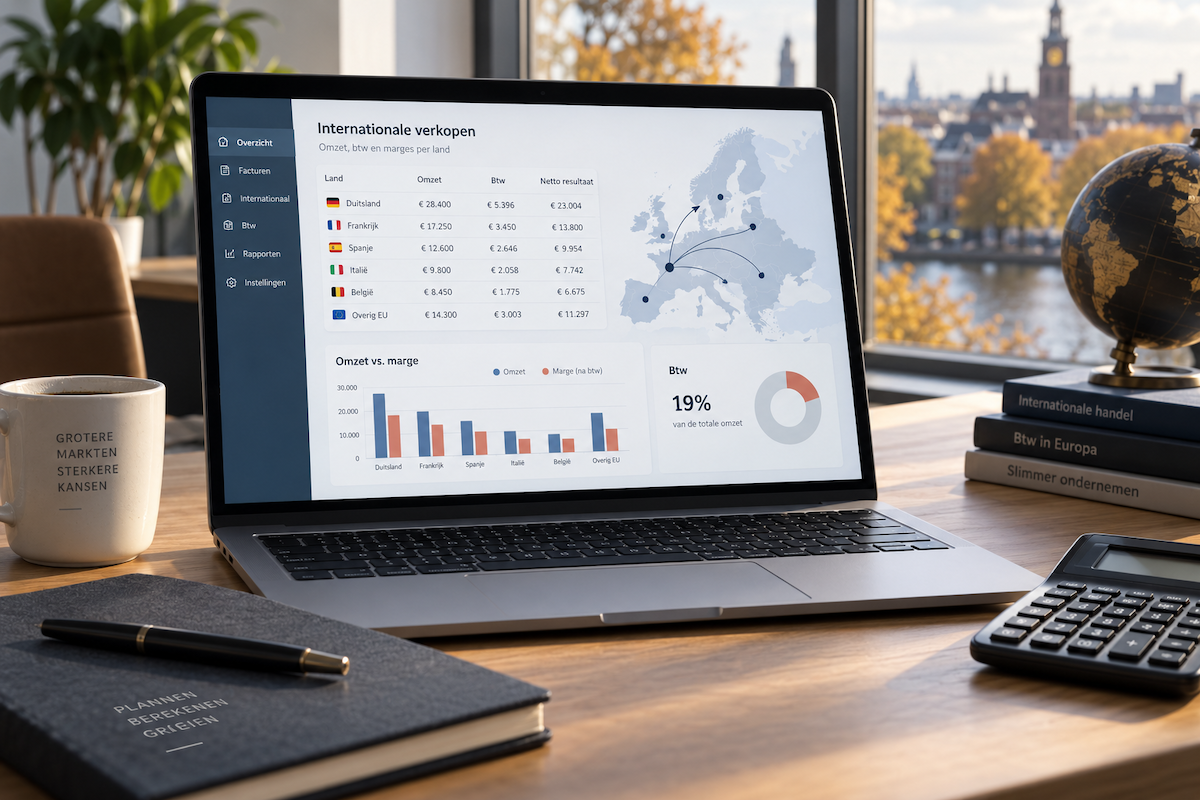
Op papier lijkt een buitenlandse opdracht soms mooier dan zij werkelijk is, omdat de omzet netjes binnenkomt terwijl de btw-behandeling pas later zichtbaar wordt in je administratie. Wie een factuur ontvangt met buitenlandse btw, een dienst levert aan een ondernemer over de grens of via een platform verkoopt, kan ongemerkt werken met cijfers die te rooskleurig zijn. Het probleem zit meestal niet in één grote fout, maar in kleine keuzes rond factuurtekst, btw-code, bewijsstukken en reserveringen, waardoor je marge bij de aangifte ineens smaller blijkt dan gedacht. Het Balanskantoor ziet buitenlandse btw daarom als een onderwerp dat je vroeg in je administratie moet vastzetten, zodat je niet achteraf hoeft te puzzelen wanneer de deadline al dichtbij komt.
Inhoudsopgave
- Waarom margeverlies vaak pas later zichtbaar wordt
- Buitenlandse btw vraagt om scherpe facturen
- Betaalde buitenlandse btw is geen gewone kostenpost
- Verkoop over de grens verandert je prijsopbouw
- Je administratie moet het bewijs kunnen dragen
- Groei maakt kleine btw-afwijkingen snel groter
- Wanneer je beter vóór de aangifte schakelt
- Belangrijkste aandachtspunten
- Veelgestelde vragen
- Conclusie
Waarom margeverlies vaak pas later zichtbaar wordt
Bij binnenlandse btw voelt de route meestal vertrouwd: je brengt btw in rekening, je trekt voorbelasting af en je aangifte sluit aan op wat je in je boekhouding ziet. Zodra er een buitenlandse klant of leverancier bij komt, verandert die logica, omdat de btw soms wordt verlegd, soms in een ander land wordt berekend en soms helemaal niet terugkomt in je Nederlandse aangifte. Daardoor kan een opdracht die in je verkoopoverzicht winstgevend lijkt, bij nadere controle minder opleveren dan je dacht.
Neem een zelfstandig adviseur die een training verzorgt voor een zakelijke klant in een ander EU-land. Als de klant een geldig btw-nummer heeft en de dienst onder de verleggingsregeling valt, hoort de factuur anders te worden opgesteld dan bij een Nederlandse klant. Wanneer de factuur toch met Nederlandse btw wordt gemaakt, lijkt de administratie op korte termijn overzichtelijk, maar er ontstaat later ruis omdat de factuur, de aangifte omzetbelasting en het bewijs van de klantstatus niet goed op elkaar aansluiten.
Aan de kostenkant gebeurt iets vergelijkbaars wanneer je software, beurskosten of hotelkosten in het buitenland betaalt. Buitenlandse btw op zo’n factuur kun je niet vanzelf behandelen alsof het Nederlandse voorbelasting is, omdat de aftrek of teruggaaf afhankelijk is van het land, de soort kosten en de voorwaarden voor teruggaaf. Wie het volledige factuurbedrag als gewone zakelijke kosten boekt, ziet misschien wel een hogere kostenpost, terwijl de mogelijke teruggaaf uit beeld raakt.
De marge wordt dus beïnvloed door twee kanten tegelijk: je verkoopfactuur moet fiscaal kloppen en je inkoopfactuur moet administratief juist worden verwerkt. Maar wie alleen naar omzet en bankmutaties kijkt, mist precies de laag waarin btw je resultaat kan verschuiven. Daarom begint grip op buitenlandse btw met het besef dat de btw-code in je administratie geen technisch detail is, maar een keuze die bepaalt hoe betrouwbaar je cijfers zijn.
Buitenlandse btw vraagt om scherpe facturen
Een factuur naar het buitenland moet meer doen dan netjes ogen, omdat zij later moet verklaren waarom je wel of geen btw hebt berekend. Bij een zakelijke klant binnen de EU wil je kunnen aantonen dat de afnemer ondernemer is, meestal door het btw-nummer te controleren en te bewaren bij je administratie. Ontbreekt dat bewijs, dan kan een factuur die op het moment zelf logisch leek later discussie oproepen, waardoor je alsnog moet corrigeren of toelichten.
Vooral starters onderschatten hoe vroeg die keuze ontstaat. De vraag komt niet pas aan het einde van het kwartaal op tafel, maar al op het moment dat je een offerte omzet in een factuur. Als je verkoopfactuur automatisch hetzelfde sjabloon gebruikt voor alle klanten, loop je het risico dat een buitenlandse levering dezelfde btw-behandeling krijgt als een binnenlandse opdracht, terwijl de regels juist afhankelijk zijn van klanttype, land en soort prestatie.
De Kamer van Koophandel beschrijft dat verkoopfacturen vaste onderdelen moeten bevatten, zoals een factuurnummer, datum, omschrijving, btw-nummer en btw-bedrag wanneer btw wordt berekend. Bij grensoverschrijdende prestaties komt daar in de praktijk een extra administratieve laag bij, omdat je wilt vastleggen waarom een btw-bedrag ontbreekt of waarom btw wordt verlegd. Een goede factuur vertelt daardoor het verhaal vóórdat iemand er vragen over stelt.
Wie zijn basisfacturen nog wil verbeteren, kan naast dit onderwerp ook kijken naar wat er op een goede verkoopfactuur hoort. Dat artikel gaat dieper in op de algemene factuureisen, terwijl buitenlandse btw vooral vraagt om het juiste onderscheid aan de voorkant. De winst zit niet in ingewikkelde termen, maar in een vast proces waarin je vóór verzending controleert wie je klant is, waar die klant gevestigd is en welke btw-behandeling daarbij past.
Betaalde buitenlandse btw is geen gewone kostenpost
Op een buitenlandse inkoopfactuur staat soms btw van het land waar je iets hebt gekocht, bijvoorbeeld bij verblijfskosten, toegang tot een evenement of bepaalde diensten die lokaal worden belast. Die btw voelt als gewone btw, omdat zij herkenbaar op de factuur staat en je die ook daadwerkelijk hebt betaald. In je Nederlandse aangifte werkt zij echter anders, waardoor je haar niet zonder meer als voorbelasting kunt aftrekken.
De Rijksoverheid legt uit dat ondernemers onder voorwaarden btw kunnen terugvragen die zij in een ander EU-land hebben betaald, als zij daar zelf geen btw-aangifte doen. Dat loopt via een aparte teruggaafroute en vraagt om facturen die voldoen aan de eisen van het betreffende land. Wanneer je deze posten pas maanden later tegenkomt, moet je alsnog achterhalen of teruggaaf mogelijk is, welke facturen meetellen en of het bedrag de moeite waard is ten opzichte van de administratieve inspanning.
In de boekhouding ontstaat daardoor een keuze die invloed heeft op je marge. Boek je de buitenlandse btw als kosten, dan wordt je resultaat lager en lijkt de opdracht duurder dan zij uiteindelijk misschien is. Laat je haar staan als terug te vragen bedrag, dan moet je wel zeker weten dat je een realistische grond hebt om die teruggaaf aan te vragen, omdat een openstaande post anders je balans mooier maakt dan zij is.
Het Balanskantoor kijkt bij zulke facturen eerst naar de aard van de kosten, het land van herkomst en de vraag of de ondernemer daar een btw-verplichting heeft. Daarna pas volgt de boeking, omdat een snelle verwerking met de verkeerde code later meer tijd kost dan een rustige controle aan het begin. Deze werkwijze geeft ondernemers vooral duidelijkheid: je weet of de betaalde btw echt marge kost, tijdelijk geld vastzet of via een aparte aanvraag kan terugkomen.
Verkoop over de grens verandert je prijsopbouw
Bij buitenlandse omzet draait het gesprek vaak om regels, terwijl de commerciële kant minstens zo voelbaar is. Als je vooraf geen rekening houdt met de juiste btw-behandeling, kan je verkoopprijs te laag worden vastgesteld of kan je offerte achteraf anders uitpakken dan bedoeld. Dat raakt direct aan je marge, omdat btw in sommige situaties geen neutrale doorgeefpost meer voelt wanneer je hem niet goed hebt meegenomen in je prijs.
Stel dat je een vaste prijs afspreekt met een buitenlandse afnemer en pas later ontdekt dat de btw-behandeling anders is dan je had aangenomen. Als de klant niet bereid is om een hogere factuur te accepteren, blijft het verschil vaak bij jou hangen. De opdracht blijft dan misschien winstgevend, maar je netto-opbrengst wordt lager dan het bedrag waarop je planning, ureninschatting en reserveringen waren gebaseerd.
Jacqueline hanteert bij buitenlandse omzet een eenvoudige volgorde: eerst bepalen wat je precies levert en aan wie, daarna pas praten over het factuurbedrag. Wie die volgorde omdraait, rekent soms met een marge die fiscaal nog niet bestaat.
Die volgorde helpt ook bij platforms en webshops, waar prijzen vaak inclusief bedragen zijn en btw-instellingen in systemen veel invloed hebben. Een verkeerde instelling kan ervoor zorgen dat btw in het verkeerde land wordt berekend of dat de verkooprapportage niet aansluit op je eigen administratie. De ondernemer ziet dan omzet, maar de btw-laag daaronder bepaalt hoeveel daarvan beschikbaar blijft voor kosten, loon, investering en belastingreservering.
Daarom is prijsopbouw een administratief onderwerp met commerciële gevolgen. Je hoeft de buitenlandse btw-regels niet uit je hoofd te kennen, maar je moet wel weten wanneer je vóór de offerte of factuur moet controleren welke route geldt. Wie dat moment overslaat, ontdekt pas bij de aangifte dat een kleine aanname in de verkoopfase een meetbare hap uit de marge heeft genomen.
Je administratie moet het bewijs kunnen dragen
Bij grensoverschrijdende btw is de boeking zelf slechts een deel van het werk, omdat je later ook moet kunnen laten zien waarom die boeking klopt. Een btw-nummer, klantgegevens, contract, opdrachtbevestiging, verzendbewijs of platformrapport kan bepalend zijn voor de vraag of je administratie sterk genoeg is. Als die stukken verspreid staan over mailboxen, portalen en losse mappen, kost een controle of correctie onnodig veel aandacht.
Voor kleine ondernemers is dat een herkenbaar patroon, vooral wanneer de administratie in de avonduren wordt bijgewerkt. Je boekt de bankmutaties, hangt facturen aan de juiste regels en schuift de inhoudelijke btw-vraag door naar later, omdat er op dat moment een klant wacht of een opdracht af moet. Na een paar maanden weet je nog wel globaal wat er speelde, maar het detail waarom je een bepaalde btw-code koos, is dan vaak verdwenen.
Een praktische administratie bewaart daarom niet alleen de factuur, maar ook de reden achter de btw-behandeling. Bij een buitenlandse zakelijke klant kun je bijvoorbeeld het gecontroleerde btw-nummer vastleggen bij de relatiekaart of bij de factuur. En bij kosten met buitenlandse btw kun je een aparte categorie gebruiken, zodat je periodiek ziet welke posten mogelijk voor teruggaaf in aanmerking komen en welke posten gewoon als kosten blijven staan.
Wie zijn aangifteproces wil aanscherpen, kan daarbij aansluiten op de bredere uitleg over aangiften omzetbelasting. Buitenlandse btw vraagt namelijk dezelfde discipline als gewone btw, maar met meer aandacht voor bewijs en uitzonderingen. Het Balanskantoor helpt ondernemers vaak door niet alleen de administratie te verwerken, maar ook de structuur erachter te verbeteren, zodat terugzoeken minder tijd kost en beslissingen beter navolgbaar blijven.
Groei maakt kleine btw-afwijkingen snel groter
Een enkele buitenlandse factuur per jaar is meestal nog te overzien, al kan ook die fout vervelend zijn wanneer het bedrag groot is. Zodra je vaker over de grens verkoopt of regelmatig buitenlandse leveranciers gebruikt, worden kleine afwijkingen herhaald. Daardoor verandert een losse vergissing in een patroon dat je cijfers structureel vertekent.
Bij groei ontstaat bovendien een ander probleem: meerdere mensen raken betrokken bij dezelfde administratie. De ondernemer maakt de offerte, een medewerker verwerkt de factuur, een platform levert verkooprapporten aan en de boekhouding moet alles samenbrengen in één aangifte. Als niemand vastlegt welke btw-keuzes bij welke stroom horen, ontstaat een systeem waarin iedereen logisch handelt vanuit zijn eigen taak, terwijl het totaalbeeld niet meer klopt.
Daarom is buitenlandse btw een onderwerp dat meegroeit met je bedrijfsvoering. Een freelancer met drie internationale klanten heeft genoeg aan duidelijke klantdossiers en een vaste controle vóór facturatie. Toch een klein bedrijf met personeel, terugkerende buitenlandse verkopen en verschillende inkoopkanalen heeft eerder behoefte aan vaste btw-codes, maandelijkse controles en overzichten waarmee je ziet welke omzetstromen afwijken van de binnenlandse basis.
Jacqueline richt zich met Het Balanskantoor op zelfstandige professionals en kleine bedrijven tot ongeveer vijftien werknemers, precies omdat in die fase de administratie persoonlijk blijft, maar de complexiteit wel toeneemt. De ondernemer wil niet verdrinken in regels, terwijl de financiële informatie betrouwbaar genoeg moet zijn om op te sturen. Groei vraagt dan om meer dan harder werken in hetzelfde systeem; de administratie moet zo worden ingericht dat buitenlandse btw zichtbaar wordt voordat zij marge, cashflow of rust aantast.
Wanneer je beter vóór de aangifte schakelt
De beste timing voor advies is vaak eerder dan ondernemers denken, omdat buitenlandse btw vooral lastig wordt wanneer je de feiten achteraf moet reconstrueren. Wacht je tot de aangifte bijna klaar moet zijn, dan ligt de factuur er al, is de prijs al afgesproken en zijn bewijsstukken soms lastiger te vinden. Schakel je vóór de eerste factuur of bij de eerste buitenlandse kostenpost, dan kun je de administratie meteen goed inrichten.
Een goed moment om vragen te stellen is wanneer je voor het eerst een klant buiten Nederland krijgt, wanneer een platform buitenlandse omzet rapporteert of wanneer leveranciers facturen sturen met btw uit een ander land. Ook een wijziging in je bedrijfsmodel verdient aandacht, bijvoorbeeld wanneer je naast adviesdiensten digitale producten gaat verkopen of wanneer je webshop vaker aan buitenlandse klanten levert. De btw-regels volgen namelijk wat je daadwerkelijk doet, niet de omschrijving die ooit bij de start van je onderneming is bedacht.
Het gesprek hoeft niet zwaar te zijn. Vaak begint het met drie stukken: een voorbeeldfactuur, een beschrijving van wat je levert en een overzicht van de landen waarmee je te maken hebt. Op basis daarvan kun je bepalen welke vragen direct beantwoord moeten worden, welke instellingen in je administratie anders moeten en welke posten je bij de volgende btw-check apart wilt bekijken.
Als er al fouten zijn gemaakt, is paniek meestal niet nodig, maar uitstellen maakt het zwaarder. Een btw-correctie kan soms uitkomst bieden wanneer eerder iets verkeerd is aangegeven, mits je helder kunt onderbouwen wat er is gebeurd. Wie buitenlandse btw serieus neemt vóórdat de aangifte sluit, houdt de correctie klein, de marge realistischer en de administratie beter te begrijpen voor zichzelf.
Belangrijkste aandachtspunten
- Controleer het klanttype: een ondernemer met btw-nummer vraagt vaak om een andere behandeling dan een particuliere klant.
- Bewaar bewijs meteen: leg btw-nummers, opdrachtbevestigingen en platformrapporten vast bij de juiste factuur.
- Gebruik aparte btw-codes: zo blijven buitenlandse omzet en buitenlandse kosten zichtbaar in je administratie.
- Let op kostenfacturen: buitenlandse btw is niet automatisch Nederlandse voorbelasting en vraagt soms om een aparte teruggaafroute.
- Controleer je prijslijst: vaste prijzen kunnen marge kosten wanneer de btw-behandeling vooraf verkeerd is ingeschat.
- Plan een kwartaalcheck: bekijk vóór de aangifte welke buitenlandse posten afwijken van je normale verkoop en inkoop.
Hoe je marge realistischer maakt met één vaste check
Een eenvoudige maandelijkse check kan veel onrust voorkomen, vooral wanneer je regelmatig met buitenlandse klanten of leveranciers werkt. Pak daarbij niet meteen de hele administratie opnieuw vast, maar filter eerst op facturen met buitenlandse adressen, buitenlandse btw-nummers, vreemde btw-tarieven en platformrapporten die meerdere landen bevatten. Door die posten apart te bekijken, zie je sneller of de juiste btw-code is gebruikt en of bewijsstukken compleet zijn.
Daarna kijk je naar het effect op je marge. Als buitenlandse btw als kosten is geboekt, wil je weten of dat terecht is of dat er nog een teruggaafmogelijkheid bestaat. Want als omzet zonder btw is gefactureerd, wil je kunnen uitleggen waarom dat klopt en welke gegevens dat ondersteunen. Deze kleine controle maakt je cijfers minder afhankelijk van aannames, waardoor je winstoverzicht beter aansluit op wat je uiteindelijk overhoudt.
Veelgestelde vragen over buitenlandse btw
Kan ik buitenlandse btw altijd terugvragen?
Nee, terugvragen hangt af van het land, het soort kosten, de factuur en de vraag of je daar zelf btw-aangifte moet doen. Binnen de EU bestaat een teruggaafroute via de Nederlandse Belastingdienst, maar dat betekent niet dat elke factuur automatisch wordt geaccepteerd.
Moet ik Nederlandse btw rekenen aan een buitenlandse klant?
Dat hangt af van wie je klant is, waar die klant gevestigd is en wat je levert. Bij zakelijke EU-klanten kan btw soms worden verlegd, terwijl consumentenleveringen of bijzondere diensten anders kunnen uitpakken.
Wat doe ik als mijn factuur al verkeerd is verstuurd?
Controleer eerst wat er precies verkeerd staat en of de aangifte al is ingediend. Soms is een creditfactuur en nieuwe factuur nodig, terwijl in andere gevallen een correctie in de btw-aangifte logischer is.
Welke gegevens moet ik bewaren bij buitenlandse omzet?
Bewaar de factuur, klantgegevens, het gecontroleerde btw-nummer wanneer dat van toepassing is en bewijs dat de prestatie bij de juiste klant of plaats hoort. Bij platformverkopen zijn rapportages en instellingen waardevol, omdat zij verklaren hoe omzet en btw zijn opgebouwd.
Vier situaties waarin btw anders uitpakt
| Situatie | Belangrijkste vraag | Administratieve aandacht |
|---|---|---|
| Dienst aan EU-ondernemer | Is het btw-nummer geldig? | Bewijs bij factuur bewaren |
| Dienst aan consument | Welke plaats van dienst geldt? | Prijs vooraf goed bepalen |
| Buitenlandse kostenfactuur | Is teruggaaf mogelijk? | Aparte kostencontrole gebruiken |
| Verkoop via platform | Welke rapportage is leidend? | Instellingen periodiek controleren |
Gerelateerde artikelen
Lees ook: Hoe zorg je dat je administratie klaar is voor het laatste kwartaal?
Lees ook: 5 signalen dat je administratie na de zomer een inhaalslag nodig heeft
Lees ook: Naheffingsaanslag voorkomen als je btw-aangifte te laat is
Lees ook: Loonheffingen afdragen in augustus, dit moet je als werkgever geregeld hebben voor 31 augustus
Lees ook: Wat zeggen je halfjaarcijfers over de rest van 2026?
Begin met één factuur en maak het concreet
Wil je weten of buitenlandse btw jouw marge raakt, kies dan één recente buitenlandse verkoopfactuur of kostenfactuur en leg die naast je administratie. In een gratis kickstartgesprek van 20 minuten via Skype kijkt Jacqueline met je mee en krijg je twee praktische tips waarmee je direct rustiger naar je volgende aangifte kunt toewerken.