Een goede administratie begint bij duidelijke factuurregels
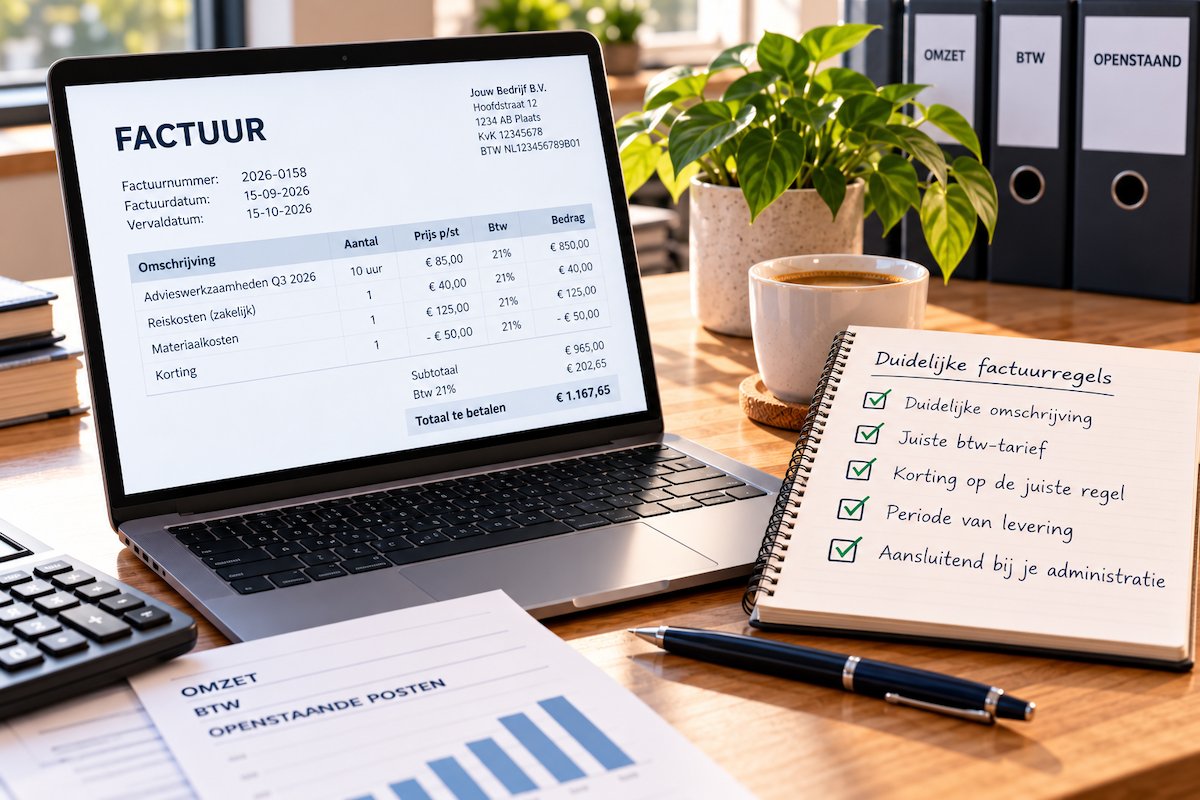
Veel ondernemers merken pas bij de btw-aangifte hoe zwaar één slordige regel op een factuur kan wegen. De klant heeft betaald, het werk is gedaan en toch blijft er twijfel hangen, omdat de omschrijving vaag is, het btw-tarief niet klopt of een korting op de verkeerde plek staat. Factuurregels lijken daardoor klein administratief werk, terwijl ze in werkelijkheid bepalen of je omzet, btw en openstaande posten goed te volgen zijn. Vooral starters werken vaak vanuit een voorbeeldfactuur of een boekhoudprogramma dat veel automatisch invult, waardoor de inhoud van de regels minder aandacht krijgt dan de opmaak. Het Balanskantoor kijkt daarom niet alleen naar een factuur als verplicht document, maar vooral naar wat die factuur vertelt over je omzet, de periode waarin je hebt geleverd en de belasting die daarbij hoort. Wie die basis rustig inricht, hoeft later minder te herstellen.
Inhoudsopgave
- Waarom factuurregels meer zijn dan omschrijvingen
- Welke gegevens op regelniveau echt verschil maken
- Hoe vage regels je btw-aangifte kunnen vertekenen
- Waar starters vaak te laat over nadenken
- De rol van vaste templates en bewuste controle
- Wat groei vraagt van je factuurstructuur
- Wanneer een kleine fout om correctie vraagt
- Belangrijkste aandachtspunten
- Veelgestelde vragen
- Conclusie
Waarom factuurregels meer zijn dan omschrijvingen
Factuurregels vormen het deel van je factuur waarop de levering of dienst concreet zichtbaar wordt. Bovenaan staan meestal je bedrijfsgegevens, klantgegevens, factuurnummer en datum, terwijl de regels daaronder laten zien waarvoor je precies factureert. Die scheiding lijkt logisch, maar in de administratie maakt zij veel verschil, omdat de regelinhoud bepaalt hoe de omzet wordt geboekt en welk btw-tarief wordt toegepast. De KvK beschrijft bij de factuureisen dat een factuur onder meer de aard en hoeveelheid van geleverde goederen of diensten moet bevatten, waardoor een algemene tekst als “werkzaamheden” al snel te mager wordt.
Bij diensten gaat het vaak mis omdat ondernemers denken dat de klant toch wel weet wat er is gedaan. Voor de administratie is dat niet genoeg, omdat je later moet kunnen uitleggen waarom een bedrag op een bepaalde datum is gefactureerd en waarom daar een gericht btw-tarief bij hoort. Een regel als “adviesgesprek project X, 3 uur, tarief per uur, btw 21 procent” geeft veel meer houvast dan “consultancy”. Als je na drie maanden een vraag krijgt over een betaling, zie je aan de factuurregel meteen welke afspraak erbij hoorde.
Heldere regels helpen ook bij je eigen inzicht, omdat je omzet niet als één grote berg binnenkomt. Wanneer je per regel onderscheid maakt tussen advies, uitvoering, materialen of doorbelaste kosten, kun je later beter zien waar je geld mee verdient. Dat is waardevol voor freelancers die hun uurtarief willen beoordelen, maar ook voor kleine werkgevers die willen weten welke werkzaamheden veel tijd kosten. Factuurregels zijn dus geen administratieve sluitpost, maar de eerste laag van betrouwbare financiële informatie.
Welke gegevens op regelniveau echt verschil maken
Goede factuurregels zijn concreet genoeg om later te begrijpen zonder dat je je agenda, mailbox of offerte erbij hoeft te pakken. De regel vermeldt wat je hebt geleverd, hoeveel je hebt geleverd, tegen welk bedrag en welk btw-tarief daarbij hoort. Bij goederen kan dat gaan om aantallen en stuksprijzen, terwijl bij diensten meestal uren, perioden of afgesproken prestaties worden gebruikt. Die gegevens geven samen context, zodat je boekhouding geen losse bedragen verzamelt, maar een leesbare weergave van je bedrijf wordt.
Het btw-tarief verdient extra aandacht, omdat één factuur meerdere tarieven kan bevatten. Verkoop je bijvoorbeeld een dienst tegen het algemene tarief en bereken je daarnaast een vrijgestelde post door, dan horen die posten op aparte regels te staan. Zet je alles op één hoop, dan wordt de btw-aangifte onnodig kwetsbaar, omdat het boekhoudprogramma niet altijd kan raden welk deel bij welk tarief hoort. Bij buitenlandse klanten, verlegde btw of vrijstellingen wordt die scheiding nog belangrijker, omdat de tekst op de regel vaak moet aansluiten bij de fiscale behandeling.
Ook kortingen horen zichtbaar en logisch in je regels te staan. Een korting onderaan de factuur kan prima werken wanneer zij op de hele factuur slaat, maar bij verschillende btw-tarieven kan dat verwarring geven. In dat geval is het vaak beter om de korting te koppelen aan de regel waarop zij betrekking heeft, zodat de btw-berekening zuiver blijft. Wie factuurregels zo inricht dat elke regel zelfstandig te begrijpen is, voorkomt dat kleine keuzes later grote correcties veroorzaken.
Hoe vage regels je btw-aangifte kunnen vertekenen
De btw-aangifte lijkt soms een kwartaaltaak, maar zij begint al op het moment dat je factureert. Als je factuurregels te algemeen zijn, wordt het moeilijker om te controleren of de omzet in de juiste rubriek terechtkomt. Dat merk je vooral wanneer je facturen uit meerdere activiteiten bestaan, zoals advies, een voorschot en doorbelaste kosten. De bedragen lijken samen te kloppen, terwijl de onderverdeling voor de btw nog steeds verkeerd kan zijn.
Bij voorschotten ontstaat vaak ruis, omdat ondernemers een bedrag vragen voordat de volledige prestatie is geleverd. Op de factuurregel moet dan duidelijk zijn dat het om een voorschot of termijn gaat, zodat je later kunt zien hoe dit bedrag zich verhoudt tot de eindfactuur. Als de eindfactuur hetzelfde werk opnieuw omschrijft zonder verwijzing naar het eerder gefactureerde bedrag, kan omzet dubbel lijken of juist uit beeld verdwijnen. Dat wordt extra lastig wanneer je administratie pas in het weekend wordt bijgewerkt en de details niet meer vers zijn.
Een goede controle begint daarom niet bij de aangifteknop, maar bij de vraag of elke verkoopfactuur fiscaal leesbaar is. Wie daar dieper op wil doorlezen, kan het artikel over een goede verkoopfactuur erbij pakken, omdat de vaste factuurgegevens en de regels elkaar aanvullen. De kop van de factuur bewijst wie, wanneer en aan wie heeft gefactureerd. De regels bewijzen wat er is geleverd en waarom de btw klopt.
Waar starters vaak te laat over nadenken
Startende ondernemers richten hun eerste facturen vaak praktisch in: logo erop, klantgegevens erin en versturen zodra het werk klaar is. Dat is begrijpelijk, omdat de eerste betalingen wezenlijk voelen en de administratie nog geen routine heeft. De lastige kant is dat gewoonten snel vastgroeien, waardoor dezelfde onduidelijke omschrijvingen maand na maand terugkomen. Na een paar kwartalen wordt corrigeren dan vervelend, omdat je oude facturen, offertes en betalingen opnieuw naast elkaar moet leggen.
Een starter die bijvoorbeeld coaching verkoopt, doet er verstandig aan om vanaf het begin vaste regelnamen te gebruiken. “Intakegesprek”, “coachtraject maand 1” en “los vervolggesprek” geven later inzicht in terugkerende omzet en losse opdrachten. Wanneer alles als “begeleiding” wordt gefactureerd, zie je wel hoeveel omzet er is, maar niet welke dienst groeit of achterblijft. Dat maakt reserveren voor inkomstenbelasting en het beoordelen van je tarief moeilijker dan nodig.
Het helpt om factuurregels meteen te verbinden aan je manier van werken. Werk je met pakketten, dan factureer je per pakket en leg je intern vast wat erin zit. Werk je per uur, dan vermeld je uren en periode, zodat je klant en jij hetzelfde beeld houden. Voor ondernemers die hun eerste kwartaal overzichtelijk willen opzetten, sluit dit onderwerp goed aan bij rustiger starten zonder belastingstress, omdat facturen, btw en reserveringen vanaf dag één met elkaar verbonden zijn.
De rol van vaste templates en bewuste controle
Een boekhoudprogramma kan veel voor je doen, maar het denkt niet altijd mee over de betekenis van je regels. Als je eenmaal een onduidelijke omschrijving als standaardregel opslaat, wordt die fout netjes herhaald. Dat maakt automatisering handig en gevaarlijk tegelijk, omdat snelheid pas echt helpt wanneer de inhoud goed is ingericht. Daarom verdient een factuursjabloon dezelfde aandacht als je bankkoppeling of btw-instellingen.
Jacqueline van Het Balanskantoor kijkt bij nieuwe klanten vaak eerst naar een paar recente verkoopfacturen, omdat die snel laten zien hoe iemand zijn onderneming administratief begrijpt. Staat er per regel wat is geleverd, is de periode helder, sluit het btw-tarief aan en zijn kortingen of voorschotten logisch verwerkt? Die controle kost weinig tijd, maar laat vaak zien waar later onrust vandaan komt. Een ondernemer die wakker ligt van financiële onzekerheid heeft meestal geen behoefte aan meer termen, maar aan een administratie die uitlegt wat er gebeurt.
“Een factuurregel moet zo duidelijk zijn dat je hem over een jaar nog begrijpt, ook als je de opdracht allang bent vergeten.”
Templates werken het best wanneer ze ruimte laten voor nuance. Je kunt vaste regels gebruiken voor terugkerende diensten, maar bij afwijkingen moet je de tekst aanpassen in plaats van alles onder dezelfde noemer te schuiven. Bij Het Balanskantoor past die werkwijze bij de persoonlijke benadering: eerst luisteren naar hoe jij werkt, daarna pas bepalen welke structuur daarbij hoort. Daardoor ontstaat geen keurslijf, maar een administratie die je onderneming volgt.
Wat groei vraagt van je factuurstructuur
Zodra je bedrijf groeit, worden factuurregels onderdeel van een groter administratief systeem. Je krijgt meer klanten, meer terugkerende afspraken en soms personeel, waardoor losse improvisatie minder goed werkt. Een regel die vroeger alleen voor jou begrijpelijk hoefde te zijn, moet nu misschien ook door een boekhouder, medewerker of externe loonadministrateur kunnen worden gelezen. Dat vraagt om vaste keuzes, omdat onduidelijke regels sneller leiden tot vragen, correcties en vertraging.
Groei betekent ook dat je meer wilt sturen op cijfers. Wanneer je factuurregels aansluiten bij je diensten of productgroepen, kun je omzet beter vergelijken tussen maanden of kwartalen. Een adviesbureau dat alle omzet onder één algemene regel boekt, ziet vooral totaalbedragen, terwijl een bedrijf met duidelijke categorieën kan zien welke werkzaamheden winstgevend zijn en welke vooral tijd opslokken. Die informatie helpt bij prijsaanpassingen, capaciteitsplanning en het beoordelen van nieuwe opdrachten.
Voor bedrijven met personeel speelt nog iets mee: omzetregels moeten vaak te verbinden zijn aan inzet. Als je een medewerker op bepaalde projecten laat werken, wil je kunnen zien welke omzet tegenover die uren staat. Dat hoeft geen zwaar systeem te worden, maar de basis moet kloppen voordat je groeit. Het Balanskantoor werkt met ondernemers tot ongeveer vijftien medewerkers en helpt daarbij om de administratie zo in te richten dat zij meegroeit, zonder dat de ondernemer elk detail zelf hoeft te blijven bewaken.
Wanneer een kleine fout om correctie vraagt
Niet elke fout in een factuurregel vraagt om paniek, maar je moet wel weten wat de fout doet. Een typefout in een omschrijving is meestal minder ernstig dan een verkeerd btw-tarief of een regel die op de verkeerde klant slaat. Zodra de factuur is verstuurd en verwerkt, is aanpassen in stilte geen goed idee, omdat jouw administratie dan niet meer aansluit op wat de klant heeft ontvangen. Een creditfactuur of aanvullende factuur houdt het spoor zichtbaar.
Bij btw-fouten is de timing belangrijk. Ontdek je de fout voordat de aangifte is gedaan, dan kun je de administratie meestal nog netjes corrigeren voordat je indient. Komt de fout pas later boven water, dan moet je beoordelen of een correctie in een volgende aangifte kan of dat een aparte suppletie nodig is. De juiste route hangt af van het bedrag, de aard van de fout en de periode waarin zij is ontstaan.
Ook betalingsgedrag kan door factuurregels worden beïnvloed. Een klant die precies ziet waarvoor hij betaalt, stelt minder snel inhoudelijke vragen voordat hij betaalt. Rijksoverheid.nl vermeldt dat grote ondernemingen sinds 1 juli 2022 maximaal dertig dagen betalingstermijn mogen afspreken met mkb-ondernemingen en zelfstandigen, tenzij een kortere termijn geldt. Heldere regels lossen betaalgedrag niet volledig op, maar ze nemen wel een makkelijk excuus weg: onduidelijkheid over de factuur.
Belangrijkste aandachtspunten
- Gebruik vaste benamingen: kies terugkerende termen voor dezelfde diensten, zodat je omzet later beter kunt vergelijken.
- Vermeld perioden bij diensten: noteer bijvoorbeeld de maand of projectfase, omdat dit discussie over de leverdatum voorkomt.
- Scheid btw-tarieven: plaats posten met verschillende btw-behandeling op aparte regels, zodat je aangifte beter controleerbaar blijft.
- Maak voorschotten herkenbaar: verwijs op de eindfactuur naar eerdere termijnen, zodat bedragen niet dubbel lijken.
- Controleer sjablonen elk kwartaal: vaste regels besparen tijd, maar alleen wanneer de inhoud nog past bij je actuele werkzaamheden.
Hoe je van factuurregel naar stuurinformatie komt
Wie factuurregels bewust inricht, bouwt ongemerkt aan betere managementinformatie. Je ziet sneller welke diensten vaak terugkomen, welke klanten vooral maatwerk vragen en welke werkzaamheden te weinig opleveren in verhouding tot de tijd die erin gaat. Dat vraagt geen ingewikkelde rapportage, maar wel consequente woorden en codes in je administratie. Wanneer dezelfde dienst elke maand anders wordt genoemd, verdwijnt het patroon uit je cijfers.
Daarom is het zinvol om één keer per jaar je factuurregels naast je bedrijfsmodel te leggen. Kloppen de namen nog met wat je verkoopt, zijn oude diensten verdwenen en zijn nieuwe activiteiten duidelijk herkenbaar? Bij een gratis kickstartgesprek van twintig minuten via Skype kan Jacqueline meekijken waar de meeste winst zit en twee praktische tips geven die direct passen bij jouw situatie. Zo wordt een klein administratief onderdeel een ingang naar meer rust, betere btw-controle en scherper inzicht in je onderneming.
Veelgestelde vragen over factuurregels
Moet elke factuurregel een aparte btw-code hebben?
Moet elke factuurregel een aparte btw-code hebben?
Wanneer alle regels hetzelfde btw-tarief hebben, kan één btw-behandeling voldoende zijn. Zodra een factuur posten met verschillende tarieven, vrijstellingen of verlegde btw bevat, is een aparte btw-code per regel verstandig. Daarmee voorkom je dat je boekhoudprogramma bedragen verkeerd optelt voor de btw-aangifte.
Mag ik op een factuur alleen naar de offerte verwijzen?
Mag ik op een factuur alleen naar de offerte verwijzen?
Een verwijzing naar een offerte kan helpen, maar de factuur zelf moet voldoende duidelijk blijven. Zet daarom in de regel kort wat je hebt geleverd en gebruik de offerte als extra context. Als iemand de factuur los bekijkt, moet de prestatie nog steeds herkenbaar zijn.
Wat doe ik als een klant een andere omschrijving wil?
Wat doe ik als een klant een andere omschrijving wil?
Je kunt de omschrijving aanpassen zolang zij waarheidsgetrouw blijft en past bij wat je hebt geleverd. Vermijd teksten die fiscaal iets anders suggereren dan de werkelijkheid, bijvoorbeeld wanneer een belaste dienst opeens als onkostenvergoeding wordt omschreven. Bij twijfel is het beter om een toelichting toe te voegen dan de regel te versimpelen.
Hoe lang moet ik verkoopfacturen bewaren?
Hoe lang moet ik verkoopfacturen bewaren?
Voor ondernemers geldt in de praktijk een bewaarplicht voor de administratie, waardoor verkoopfacturen jarenlang terugvindbaar moeten blijven. Bewaar daarom de factuur zelf, eventuele creditfacturen en de onderliggende afspraken op een vaste plek. Digitale opslag is prima, zolang de gegevens leesbaar en controleerbaar blijven.
Welke factuurregel past bij welke situatie?
| Situatie | Beste regelopbouw | Waarom dit helpt |
|---|---|---|
| Urenwerk | Periode, uren, tarief | Controleerbaar voor klant |
| Pakketdienst | Pakketnaam en termijn | Voorkomt dubbele uitleg |
| Voorschot | Voorschot met verwijzing | Sluit aan op eindfactuur |
| Meerdere btw-tarieven | Aparte regels per tarief | Maakt aangifte zuiverder |
| Korting | Koppelen aan juiste regel | Houdt btw-berekening helder |
Gerelateerde artikelen
Lees ook: Waarom buitenlandse btw je marge ongemerkt kan verkleinen
Lees ook: Wanneer wordt overstappen naar een bv een slimme keuze.
Lees ook: Dalende zelfstandigenaftrek: zo bereid je je voor op volgend jaar
Lees ook: Wat betekent het Belastingplan 2027 voor jouw onderneming?
Lees ook: Hoe zorg je dat je administratie klaar is voor het laatste kwartaal?
Maak je facturen begrijpelijk voordat ze vragen oproepen
Factuurregels hoeven niet ingewikkeld te zijn, maar ze verdienen meer aandacht dan een snelle standaardtekst. Als je twijfelt of jouw facturen genoeg vertellen voor btw, betaling en inzicht, begin dan met drie recente facturen en kijk of je over een jaar nog begrijpt wat erop staat. Wil je daar rustig over sparren, plan dan een 20-minuten kickstartgesprek met Het Balanskantoor. Je krijgt geen algemeen verhaal, maar twee concrete tips waarmee je jouw administratie direct sterker maakt.